Blog

Articoli ed approfondimenti

Fotovoltaico

Immobiliare e fotovoltaico perché possono avere due ruoli diversi nello stesso portafoglio

Quando valuto una nuova opportunità di investimento, una delle prime domande che mi vengono rivolte riguarda quasi sempre il rendimento. Quanto rende un immobile? Quanto può produrre un impianto fotovoltaico? Quale dei due investimenti offre la percentuale più interessante? È un punto di partenza comprensibile, perché il rendimento rappresenta uno degli indicatori principali attraverso i quali misuriamo l’efficienza del capitale. Tuttavia, considero limitante confrontare due investimenti esclusivamente attraverso una percentuale, soprattutto quando appartengono a settori differenti e presentano caratteristiche economiche, operative e finanziarie diverse. Un investimento immobiliare e un impianto fotovoltaico non devono necessariamente essere due alternative tra cui scegliere. Possono essere due componenti dello stesso patrimonio, con funzioni differenti e potenzialmente complementari. L’immobiliare può contribuire alla costruzione del patrimonio attraverso la proprietà di beni reali, i redditi da locazione, la valorizzazione degli immobili e l’utilizzo della leva finanziaria. Il fotovoltaico, invece, può rappresentare un investimento produttivo i cui ricavi derivano dalla generazione e dalla valorizzazione dell’energia elettrica, secondo le condizioni economiche e contrattuali del progetto. La differenza più interessante, però, emerge quando iniziamo a osservare questi investimenti non come operazioni isolate, ma come parti di un sistema. Un portafoglio immobiliare richiede periodicamente risorse per manutenzioni, sostituzioni e interventi straordinari. Un investimento fotovoltaico, se correttamente strutturato e capace di produrre flussi di cassa positivi, può contribuire a finanziare queste esigenze senza obbligare l’investitore ad attingere ogni volta alla propria liquidità personale. È proprio questa la logica che voglio approfondire: costruire un patrimonio nel quale gli investimenti non si limitino a produrre rendimento individualmente, ma possano contribuire anche alla sostenibilità economica degli altri asset. Il rendimento del singolo investimento non racconta tutto il patrimonio Immaginiamo di avere a disposizione 500.000 euro da investire. Una prima opportunità immobiliare presenta un rendimento netto atteso del 6%, mentre un progetto fotovoltaico propone, sulla base
Leggi Tutto »
Investimenti generali

Differenza tra cash flow e rendimento: perché non sono la stessa cosa

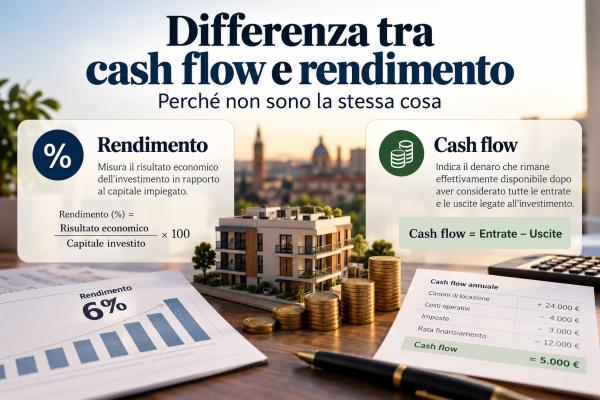
Quando analizzo un investimento, una delle prime informazioni che mi viene presentata è quasi sempre il rendimento atteso. Un’operazione rende il 6%, un’altra l’8%, una terza potrebbe arrivare al 10%. Sono numeri importanti, perché permettono di iniziare a comprendere quanto un capitale possa essere produttivo, ma da soli non mi dicono ancora se quell’investimento sia realmente adatto al patrimonio dell’investitore. Il motivo è semplice: rendimento e cash flow non misurano la stessa cosa. Il rendimento esprime il risultato economico di un investimento in rapporto al capitale utilizzato, mentre il cash flow rappresenta il denaro che entra ed esce effettivamente dall’operazione in un determinato periodo. La distinzione può sembrare teorica, ma diventa estremamente concreta quando iniziamo a considerare finanziamenti, costi operativi, manutenzioni, fiscalità e disponibilità di liquidità. Un investimento può presentare un rendimento percentuale interessante e, contemporaneamente, lasciare all’investitore pochissimo denaro disponibile. Al contrario, un’operazione con un rendimento percentuale più contenuto può generare flussi di cassa consistenti e contribuire in modo significativo alla stabilità finanziaria del patrimonio. Per questo, quando valuto un’opportunità, non mi fermo mai alla domanda «Quanto rende?». Voglio capire anche quanto denaro produce, quando lo produce e quanto di quel denaro rimane effettivamente disponibile. Che cos’è il rendimento di un investimento? Il rendimento è un indicatore che permette di misurare il risultato economico ottenuto rispetto al capitale impiegato. Nel caso più semplice, possiamo esprimerlo attraverso questa formula: Rendimento (%) = Risultato economico / Capitale investito × 100 Immaginiamo di investire 200.000 euro in un’operazione immobiliare che genera un risultato economico annuo di 12.000 euro, dopo i costi operativi considerati nell’analisi e prima degli effetti di un eventuale finanziamento. Il rendimento annuale sarà: 12.000 / 200.000 × 100 = 6% Questo significa che l’investimento produce un risultato equivalente al 6% del capitale impiegato. Il dato diventa particolarmente utile quando

Leggi Tutto »
Investimenti generali

Perché analizzo il patrimonio prima dell’investimento

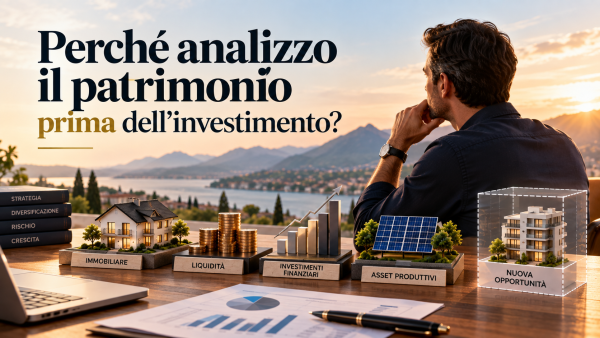
Quando viene proposta una nuova opportunità di investimento, l’attenzione tende quasi sempre a concentrarsi sugli elementi più immediati: il rendimento atteso, il capitale necessario, la durata dell’operazione e il possibile risultato economico. Sono dati importanti, naturalmente, ma considero un errore partire direttamente da questi numeri senza aver prima analizzato la situazione patrimoniale dell’investitore. Un investimento, infatti, non entra mai in uno spazio vuoto. Entra all’interno di un patrimonio che possiede già una propria struttura, composta da immobili, liquidità, strumenti finanziari, partecipazioni, finanziamenti, entrate e impegni economici. Ogni nuova operazione modifica, anche solo in parte, quell’equilibrio. Per questo, prima ancora di chiedermi quanto possa rendere un investimento, preferisco capire quale effetto produrrà sul patrimonio nel suo complesso. È una differenza apparentemente sottile, ma cambia radicalmente il processo di analisi. Un’operazione interessante se osservata singolarmente può infatti risultare poco coerente quando viene inserita in un patrimonio già molto esposto allo stesso mercato, caratterizzato da poca liquidità o gravato da un livello significativo di debito. La domanda che mi interessa, quindi, non è semplicemente se mi trovo davanti a un buon investimento. È capire se quell’investimento è adatto a quel patrimonio, in quel preciso momento. Lo stesso investimento può avere effetti completamente diversi Immaginiamo che a due investitori venga proposta esattamente la stessa operazione immobiliare. L’investimento richiede 300.000 euro di capitale e presenta per entrambi le medesime caratteristiche economiche, lo stesso rendimento atteso e gli stessi rischi operativi. Il primo investitore dispone di una buona quantità di liquidità, possiede un portafoglio finanziario diversificato, ha un’esposizione immobiliare relativamente contenuta e non presenta finanziamenti particolarmente rilevanti. Il secondo, invece, possiede già diversi immobili, mantiene poca liquidità disponibile, ha finanziamenti attivi e una parte consistente del patrimonio concentrata nello stesso mercato geografico. L’operazione non cambia, così come non cambia il rendimento atteso. A cambiare completamente è

Leggi Tutto »
Leva Bancaria

Cash flow positivo: quanto margine deve avere davvero un investimento?

Quando analizzo un investimento a reddito, una delle prime cose che voglio capire è se genera un cash flow positivo. Ma negli anni ho imparato che questa domanda, da sola, non basta. Un investimento può avere un cash flow positivo ed essere comunque finanziariamente fragile. Perché c’è una grande differenza tra un’operazione che, dopo tutte le uscite, lascia 50 euro al mese e una che mantiene abbastanza margine per assorbire un periodo di vacancy, una manutenzione imprevista o un aumento dei costi. Per questo non mi interessa soltanto sapere se il cash flow è positivo. Mi interessa capire quanto deve peggiorare lo scenario prima che diventi negativo. Ed è qui che entra in gioco il margine di sicurezza. Cosa significa avere un cash flow positivo Partiamo dal concetto più semplice. Il cash flow misura la differenza tra le entrate generate dall’investimento e le uscite che dobbiamo sostenere. In un investimento immobiliare possiamo semplificarlo così: Canoni incassati – costi operativi – imposte – finanziamento = cash flow Se il risultato è positivo, l’investimento genera liquidità. Se è negativo, dobbiamo aggiungere capitale per mantenerlo. Sulla carta sembra semplice. Il problema nasce da come vengono costruiti quei numeri. Perché possiamo avere un investimento che produce 1.500 euro al mese di canone e pensare che sia un’ottima operazione. Poi iniziamo a sottrarre. Condominio. Manutenzioni. Assicurazione. Fiscalità. Gestione. Periodi di sfitto. Interessi e rata del finanziamento. Imprevisti. Il numero che conta non è quindi quello che entra sul conto. È quello che rimane dopo che l’investimento ha sostenuto la propria struttura. Positivo non significa necessariamente sicuro Facciamo un esempio molto semplice. Immaginiamo un immobile che genera mediamente 1.500 euro al mese. Tra costi operativi, fiscalità e finanziamento abbiamo uscite medie equivalenti a 1.400 euro. Il cash flow è: 1.500 € – 1.400 € = +100

Leggi Tutto »
Fotovoltaico

Il fotovoltaico è davvero un investimento? Perché oggi va considerato come qualsiasi altro asset a reddito

Negli ultimi anni il fotovoltaico è entrato sempre più spesso nelle conversazioni di chi si occupa di investimenti. C’è chi lo considera una grande opportunità, chi lo vede come un settore troppo tecnico e chi, semplicemente, lo associa ancora agli incentivi statali di qualche anno fa. È proprio questa percezione a creare molta confusione. Quando si parla di impianti fotovoltaici, infatti, spesso non si ragiona come si farebbe davanti a un investimento immobiliare o finanziario. Si tende a considerarlo qualcosa di diverso, quasi un settore a sé, riservato agli addetti ai lavori o alle grandi aziende energetiche. In realtà, il modo corretto di guardare al fotovoltaico è molto più semplice. Il fotovoltaico è un investimento. Nulla di più e nulla di meno. Come un immobile destinato alla locazione, un impianto fotovoltaico richiede un capitale iniziale, produce flussi di cassa nel tempo, presenta rischi che devono essere analizzati e deve essere inserito all’interno di una strategia patrimoniale coerente. Cambia lo strumento, ma la logica rimane la stessa. È proprio da questo cambio di prospettiva che bisogna partire. Perché il fotovoltaico viene ancora percepito come qualcosa di “diverso” Ogni investimento nuovo attraversa una fase in cui viene guardato con diffidenza. È successo con gli ETF, con il crowdfunding immobiliare e, in parte, sta succedendo anche con il fotovoltaico. Molti investitori conoscono perfettamente il funzionamento di un appartamento da mettere a reddito. Comprano un immobile, lo affittano e incassano un canone. È un meccanismo semplice e familiare. Quando invece si parla di un impianto fotovoltaico, entrano in gioco concetti come produzione energetica, autoconsumo, contratti di vendita dell’energia o manutenzione tecnica. Tutto questo può far sembrare l’investimento più complesso di quanto sia realmente. In realtà, dal punto di vista patrimoniale, la domanda da porsi è sempre la stessa: questo asset è in grado di

Leggi Tutto »
Asset Allocation

Asset allocation immobiliare: come integrare immobili e flussi nel tuo patrimonio

Quando si parla di investimenti immobiliari, uno degli errori più frequenti consiste nel confondere il concetto di patrimonio con quello di quantità. Molti investitori sono convinti che costruire un patrimonio significhi semplicemente acquistare immobili nel corso degli anni: un appartamento oggi, un altro tra qualche anno, magari un locale commerciale quando si presenta l’occasione e, se possibile, una seconda casa in una località turistica. Alla fine ci si ritrova proprietari di diversi immobili e si ha la sensazione di aver costruito qualcosa di solido. Ma è davvero così? La risposta, nella maggior parte dei casi, è no. Possedere più immobili non significa automaticamente avere un patrimonio efficiente. Anzi, senza una logica precisa, il rischio è quello di accumulare asset che assorbono capitale, richiedono continua gestione e producono rendimenti inferiori rispetto al rischio assunto. Il problema non è l’immobiliare. L’immobiliare continua a rappresentare uno degli strumenti più interessanti per costruire ricchezza nel lungo periodo. Il problema nasce quando ogni acquisto viene affrontato come un’operazione indipendente, senza chiedersi quale ruolo dovrà svolgere all’interno del patrimonio complessivo. Ed è qui che entra in gioco il concetto di asset allocation immobiliare. Un principio spesso associato ai mercati finanziari, ma che dovrebbe guidare anche chi investe nel mattone. Perché costruire un patrimonio non significa acquistare immobili, significa progettare un sistema in cui ogni asset contribuisce a raggiungere un obiettivo preciso. Accumulare immobili non significa costruire un patrimonio Molti patrimoni immobiliari nascono senza un vero progetto. Il primo appartamento viene acquistato per investimento, il secondo arriva perché si presenta un’occasione interessante, il terzo viene ereditato o acquistato per diversificare. Ogni decisione, presa singolarmente, può sembrare sensata. Il problema emerge quando si osserva il patrimonio nel suo insieme. Capita così di trovare investitori proprietari di quattro o cinque immobili che, sommati, producono un rendimento modesto, generano flussi

Leggi Tutto »
Immobiliare

Perché l’immobile giusto non esiste (se prima non hai una struttura)

Quando si parla di investimenti immobiliari, c’è una convinzione che continua a guidare le decisioni della maggior parte delle persone: l’idea che esista “l’immobile giusto”. Basta trovare l’appartamento nella zona migliore, acquistarlo a un prezzo conveniente e il risultato, prima o poi, arriverà da sé. È un modo di pensare comprensibile, alimentato da anni di racconti sul mattone come bene rifugio e da un mercato che ha sempre dato enorme importanza alla posizione, al prezzo di acquisto e al potenziale di rivalutazione. In realtà, la domanda che un investitore dovrebbe porsi è un’altra. Non dovrebbe chiedersi quale sia l’immobile perfetto, ma quale sia la struttura patrimoniale, finanziaria e fiscale più adatta ai propri obiettivi. Perché un immobile, da solo, non genera valore. È uno strumento. E come qualsiasi altro strumento, produce risultati completamente diversi a seconda di come viene utilizzato. Questo non significa sminuire l’importanza della scelta dell’immobile. Significa, piuttosto, rimettere ogni elemento al proprio posto. L’immobile è una componente dell’investimento, non il punto di partenza. Prima esistono gli obiettivi, il capitale disponibile, la leva finanziaria, i flussi di cassa desiderati, l’orizzonte temporale, la fiscalità e il livello di rischio che si è disposti ad accettare. Solo quando questi elementi sono stati definiti ha davvero senso iniziare a cercare l’asset più coerente con il progetto. È proprio questa inversione di prospettiva che distingue chi compra un immobile da chi costruisce un patrimonio. Perché la maggior parte degli investitori parte dal punto sbagliato Chi decide di investire nel mercato immobiliare, nella maggior parte dei casi, segue un percorso molto simile. Inizia consultando i portali immobiliari, confronta i prezzi al metro quadrato, individua le zone considerate più interessanti e cerca di riconoscere quella che tutti definiscono “l’occasione”. Se trova un immobile apparentemente sottovalutato rispetto al mercato, tende a considerarlo automaticamente un buon

Leggi Tutto »
Immobiliare

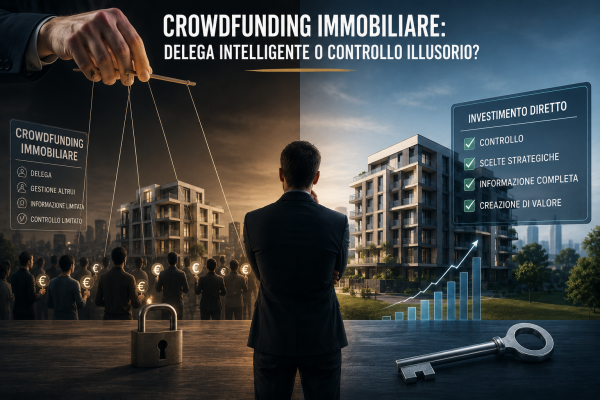
Crowdfunding immobiliare: delega intelligente o controllo illusorio?

Negli ultimi anni il crowdfunding immobiliare è diventato una delle soluzioni più popolari per chi desidera investire nel settore immobiliare senza acquistare direttamente un immobile. La promessa è estremamente attraente. Con poche migliaia di euro è possibile partecipare a operazioni che, fino a qualche anno fa, erano riservate a investitori con capitali molto più elevati. Non bisogna occuparsi della ricerca dell’immobile, della gestione, della burocrazia o delle trattative con le banche. Tutto viene delegato a una piattaforma e a un team di professionisti che seleziona e gestisce le operazioni. Sulla carta sembra la combinazione perfetta: accessibilità, semplicità e rendimenti potenzialmente interessanti. Ma proprio perché il crowdfunding viene spesso raccontato come una soluzione semplice, vale la pena fermarsi a riflettere su una domanda che molti investitori non si pongono abbastanza spesso: quanto controllo stiamo realmente acquistando insieme all’investimento? Perché il vero tema non è se il crowdfunding funzioni o meno. Il vero tema è comprendere che tipo di investimento stiamo facendo e, soprattutto, quali responsabilità stiamo delegando. Il crowdfunding non è un investimento immobiliare diretto Uno degli equivoci più comuni riguarda proprio la natura dell’investimento.Molte persone pensano di investire in immobili. In realtà, nella maggior parte dei casi, stanno investendo in una struttura che investe in immobili. Può sembrare una differenza sottile, ma è enorme. Quando acquisti direttamente un immobile, hai il controllo delle decisioni fondamentali. Decidi quando acquistare, quando vendere, come gestire l’asset, quali lavori effettuare, quale strategia adottare e come reagire ai cambiamenti del mercato. Nel crowdfunding, invece, queste decisioni vengono prese da altri. L’investitore partecipa economicamente all’operazione, ma il controllo operativo rimane quasi interamente nelle mani del promotore o della piattaforma. Questo non significa che sia necessariamente un male, significa però che stiamo delegando una parte importante della creazione del valore. Ed è una differenza che merita di

Leggi Tutto »
Investimenti generali

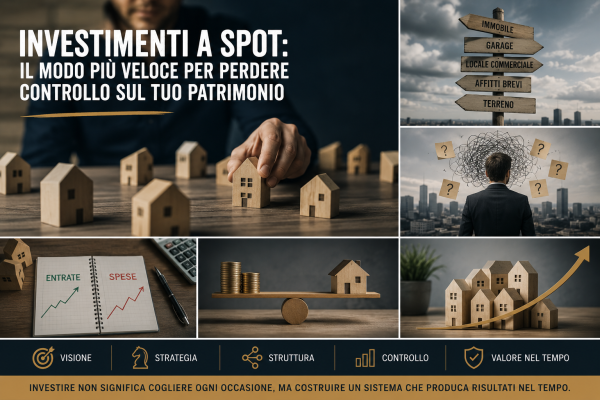
Investimenti a spot: il modo più veloce per perdere controllo sul tuo patrimonio

C’è una convinzione molto diffusa nel mondo degli investimenti che, a prima vista, sembra assolutamente logica: quando si presenta una buona opportunità, bisogna coglierla. In fondo è così che ragionano la maggior parte delle persone. Si trova un immobile a un buon prezzo, si individua una zona che sembra promettente, si riceve una segnalazione da un professionista o da un conoscente e si decide di investire. L’operazione, presa singolarmente, può avere perfettamente senso. Il problema è che molto spesso non viene valutata all’interno di un contesto più ampio. Ed è proprio qui che nasce uno degli errori più diffusi tra gli investitori: costruire il proprio patrimonio attraverso una successione di investimenti a spot, cioè decisioni isolate, scollegate tra loro e prive di una strategia complessiva. La cosa interessante è che questo approccio raramente genera problemi immediati. Anzi, nei primi anni può persino dare l’impressione di funzionare bene. Si acquistano asset, si vedono entrare i primi canoni, si percepisce la sensazione di stare facendo qualcosa di concreto. Tutto sembra procedere nella direzione giusta. Poi, con il passare del tempo, emerge una realtà diversa. Un patrimonio non è una collezione di investimenti Molti investitori pensano che il patrimonio sia semplicemente la somma degli asset posseduti. Più immobili hai, più sei patrimonializzato. Più operazioni realizzi, più stai investendo. Ma nella pratica le cose funzionano in modo molto diverso. Un patrimonio non è una collezione di investimenti, diventa un sistema, come ogni sistema, il suo valore dipende dal modo in cui le singole componenti lavorano insieme. Immagina due investitori. Il primo, nel corso degli anni, acquista ogni volta che si presenta un’occasione interessante. Un appartamento in città, un piccolo immobile turistico, un garage, magari un locale commerciale. Ogni operazione viene fatta con una logica diversa e in momenti diversi. Il secondo investitore possiede magari meno

Leggi Tutto »
Investimenti generali

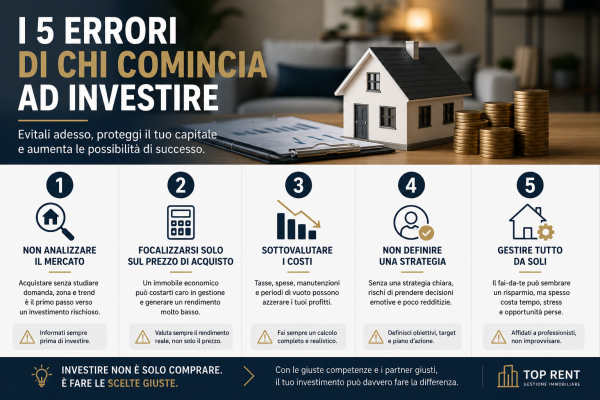
I 5 errori di chi inizia a investire (e perché costano più del previsto)

Quando una persona decide di iniziare a investire, quasi sempre pensa che il problema principale sia trovare l’opportunità giusta. L’immobile giusto, il mercato giusto, il momento giusto. Tutta l’attenzione si concentra lì, sull’asset. È una reazione normale, perché il mercato stesso comunica gli investimenti in questo modo: “questa zona crescerà”, “questo immobile renderà bene”, “questa operazione è un’occasione”. Il punto però è che, nella maggior parte dei casi, il vero errore nasce ancora prima della scelta dell’investimento. Nasce dal fatto che si inizia senza una struttura. Ed è questo il motivo per cui molti investitori, pur facendo operazioni apparentemente corrette, finiscono per ottenere risultati molto inferiori rispetto al potenziale reale. Non perché abbiano scelto necessariamente immobili sbagliati, ma perché hanno costruito investimenti scollegati, non progettati e spesso poco sostenibili nel tempo. La differenza infatti è tutta qui: comprare qualcosa non significa ancora investire. Investire significa costruire un sistema. Il primo errore che vedo continuamente è partire direttamente dall’immobile. Succede quasi sempre così: si trova un appartamento in una buona zona, magari a un prezzo interessante, e da lì si costruisce tutta la decisione. L’immobile diventa il centro del ragionamento. In realtà dovrebbe essere esattamente il contrario. Prima di scegliere un asset bisognerebbe capire quale ruolo deve avere quell’investimento all’interno del patrimonio. Deve generare reddito? Deve proteggere capitale? Deve creare flussi nel breve periodo o crescita nel lungo? Quanto rischio è sostenibile? Quanta leva è possibile utilizzare senza creare squilibri? Senza queste domande, anche un buon immobile può trasformarsi in un investimento mediocre. Ed è qui che molti investitori perdono una parte enorme del rendimento senza rendersene conto. Perché il rendimento non nasce solo dall’asset. Nasce soprattutto dalla struttura finanziaria e fiscale che gli costruisci attorno. Il secondo errore è inseguire investimenti a spot. È una dinamica molto diffusa soprattutto all’inizio,

Leggi Tutto »