Quando analizzo un investimento a reddito, una delle prime cose che voglio capire è se genera un cash flow positivo.
Ma negli anni ho imparato che questa domanda, da sola, non basta.
Un investimento può avere un cash flow positivo ed essere comunque finanziariamente fragile.
Perché c’è una grande differenza tra un’operazione che, dopo tutte le uscite, lascia 50 euro al mese e una che mantiene abbastanza margine per assorbire un periodo di vacancy, una manutenzione imprevista o un aumento dei costi.
Per questo non mi interessa soltanto sapere se il cash flow è positivo.
Mi interessa capire quanto deve peggiorare lo scenario prima che diventi negativo.
Ed è qui che entra in gioco il margine di sicurezza.
Cosa significa avere un cash flow positivo
Partiamo dal concetto più semplice.
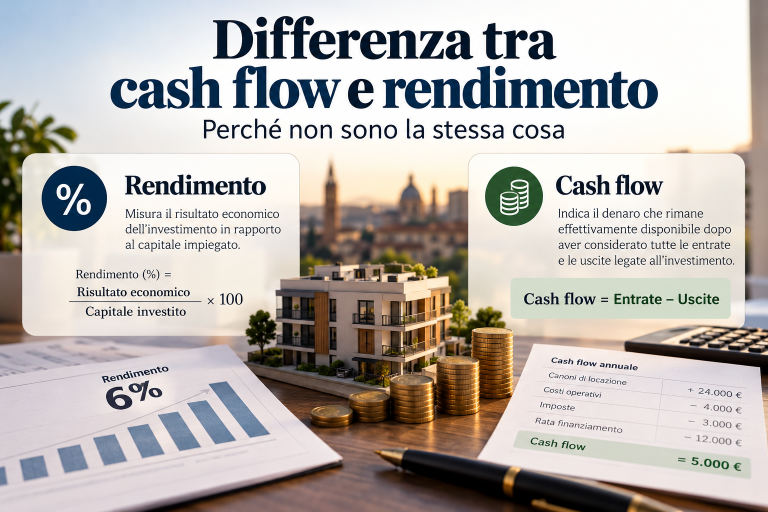
Il cash flow misura la differenza tra le entrate generate dall’investimento e le uscite che dobbiamo sostenere.
In un investimento immobiliare possiamo semplificarlo così:
Canoni incassati – costi operativi – imposte – finanziamento = cash flow
Se il risultato è positivo, l’investimento genera liquidità.
Se è negativo, dobbiamo aggiungere capitale per mantenerlo.
Sulla carta sembra semplice.
Il problema nasce da come vengono costruiti quei numeri.
Perché possiamo avere un investimento che produce 1.500 euro al mese di canone e pensare che sia un’ottima operazione.
Poi iniziamo a sottrarre.
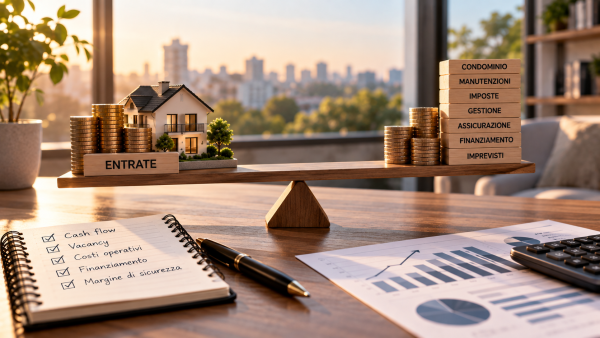
Condominio.
Manutenzioni.
Assicurazione.
Fiscalità.
Gestione.
Periodi di sfitto.
Interessi e rata del finanziamento.
Imprevisti.
Il numero che conta non è quindi quello che entra sul conto.
È quello che rimane dopo che l’investimento ha sostenuto la propria struttura.
Positivo non significa necessariamente sicuro
Facciamo un esempio molto semplice.
Immaginiamo un immobile che genera mediamente 1.500 euro al mese.
Tra costi operativi, fiscalità e finanziamento abbiamo uscite medie equivalenti a 1.400 euro.
Il cash flow è:
1.500 € – 1.400 € = +100 € al mese
Quindi l’investimento è cash flow positive.
Formalmente sì.
Ma economicamente?
Quei 100 euro rappresentano appena 1.200 euro all’anno.
Basta una manutenzione straordinaria da 1.500 euro per assorbire più di un anno di margine.
Oppure un mese senza inquilino.
O un aumento di alcuni costi.
Non considero quindi sufficiente vedere un segno “+” davanti al cash flow.
Voglio capire quanto spazio esiste tra il risultato previsto e il punto in cui l’investimento inizia a richiedere capitale esterno.
Il margine di sicurezza
Questo concetto viene spesso utilizzato quando si parla di prezzo di acquisto.
Io trovo utile applicarlo anche ai flussi.
Se un investimento produce 1.500 euro al mese e ha bisogno di 1.450 euro per sostenersi, il margine è estremamente sottile.
Se con gli stessi 1.500 euro di entrate la struttura richiede 1.050 euro, la situazione è completamente diversa.
Nel primo caso abbiamo:
Entrate: 1.500 €
Uscite: 1.450 €
Cash flow: +50 €
Nel secondo:
Entrate: 1.500 €
Uscite: 1.050 €
Cash flow: +450 €
Entrambi gli investimenti hanno cash flow positivo.
Ma non hanno la stessa qualità finanziaria.
Il secondo dispone di uno spazio molto maggiore per assorbire variazioni negative.
Ed è proprio questo spazio che mi interessa analizzare.
Quanto margine deve esserci?
Qui bisogna evitare un’altra semplificazione.
Non esiste una percentuale universale che renda automaticamente sicuro un investimento.
Dire che devono rimanere sempre 200, 300 o 500 euro al mese avrebbe poco senso.
Trecento euro possono essere un margine importante per un investimento che incassa 900 euro e quasi irrilevante per un’operazione che ne incassa 10.000.
Il margine deve essere valutato rispetto alla struttura dell’investimento.
Personalmente guarderei almeno quattro elementi:
quanto sono prevedibili le entrate;
quanto sono variabili i costi;
quanto pesa il debito;
quanto velocemente posso intervenire se qualcosa cambia.
Più questi elementi sono incerti, maggiore dovrebbe essere il margine che pretendo dall’operazione.
Il vero test è togliere qualcosa
Quando preparo una simulazione, lo scenario base mi interessa fino a un certo punto.
Quello che trovo molto più utile è iniziare a togliere qualcosa.
Cosa succede se perdo un mese di canone?
Cosa succede se i costi aumentano?
Cosa succede se devo sostenere una manutenzione non prevista?
Cosa succede se alla scadenza del contratto devo ridurre il canone per trovare rapidamente un nuovo inquilino?
Cosa succede se cambia il costo del finanziamento, quando la struttura utilizzata espone l’operazione a questa variabile?
Questo è il momento in cui iniziamo realmente a capire la solidità del cash flow.
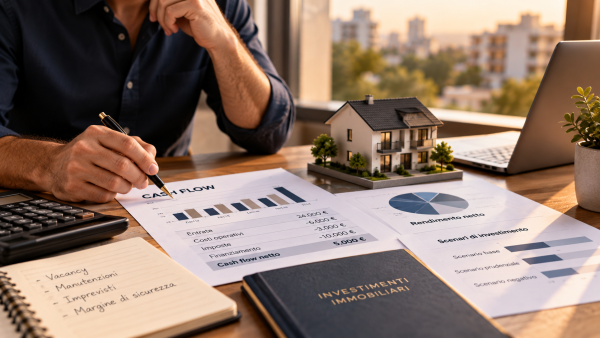
Un esempio
Supponiamo di avere:
Ricavi annuali: 24.000 €
Costi operativi: 6.000 €
Imposte: 3.000 €
Servizio del debito: 10.000 €
Rimangono:
5.000 € di cash flow annuale
circa 417 euro al mese.
Adesso peggioriamo lo scenario.
Perdiamo 2.000 euro di ricavi tra vacancy e turnover.
Le manutenzioni costano 1.000 euro in più del previsto.
Il nostro cash flow scende:
5.000 – 2.000 – 1.000 = 2.000 €
L’investimento continua a generare liquidità.
Abbiamo perso il 60% del cash flow previsto, ma non siamo ancora costretti a finanziare l’immobile con capitale esterno.
Questo, per me, è un dato molto più interessante del semplice “+5.000 euro”.
Il punto di pareggio
Un altro numero che voglio conoscere è il punto di pareggio.
Quanto devono diminuire le entrate prima che il cash flow arrivi a zero?
Torniamo all’esempio precedente.
Abbiamo 24.000 euro di ricavi e 19.000 euro di uscite complessive.
Il margine prima del break-even è quindi:
5.000 €
Significa che i ricavi potrebbero diminuire fino a 19.000 euro prima che l’investimento inizi, nella nostra simulazione semplificata, a produrre un cash flow negativo.
Possiamo anche leggerlo percentualmente:
5.000 / 24.000 = 20,8%
L’operazione ha quindi un cuscinetto equivalente a circa il 21% dei ricavi ipotizzati prima di raggiungere il pareggio, assumendo che le altre variabili rimangano invariate.
Non considero quel 21% una soglia universale.
Mi interessa il metodo.
Perché permette di confrontare due investimenti non soltanto sulla base di quanto producono, ma anche sulla base di quanto possono deteriorarsi prima di iniziare a perdere liquidità.
Il debito cambia completamente il ragionamento
Il tema diventa ancora più importante quando utilizziamo leva finanziaria.
Il debito può aumentare l’efficienza del capitale proprio, ma introduce una componente rigida nella struttura.
Il canone può diminuire.
L’immobile può rimanere vuoto.
Una manutenzione può essere rimandata, almeno in alcuni casi.
La rata, invece, continua ad arrivare.
Per questo non valuto mai il finanziamento soltanto chiedendomi:
“La rata è inferiore al canone?”
È una verifica troppo debole.
Voglio sapere quanto reddito rimane dopo la rata e soprattutto cosa succede alla capacità dell’investimento di sostenere il debito quando lo scenario peggiora.
Un’operazione che riesce a pagare il proprio finanziamento soltanto nello scenario perfetto ha una struttura completamente diversa da una che mantiene margine anche dopo una riduzione dei flussi.
Il problema delle simulazioni troppo ottimistiche
Ci sono investimenti che sembrano eccellenti perché il foglio di calcolo non contiene praticamente mai un problema.
Dodici mesi di occupazione.
Canone sempre incassato.
Nessuna manutenzione straordinaria.
Costi invariati.
Nessun turnover.
Nessun ritardo.
Nessuna spesa imprevista.
Il risultato sarà inevitabilmente interessante.
Ma non stiamo misurando la qualità dell’investimento.
Stiamo misurando la qualità dello scenario che abbiamo costruito.
Per questo preferisco partire da ipotesi realistiche e poi costruire almeno uno scenario più difficile.
Non per prevedere esattamente cosa succederà.
Ma per capire quanto l’investimento dipende dal fatto che tutto vada secondo i piani.
Cash flow e riserva di liquidità non sono la stessa cosa
C’è poi un’altra distinzione importante.
Avere un buon cash flow non significa poter fare a meno di una riserva.
Il cash flow misura ciò che l’investimento genera nel tempo.
La liquidità disponibile serve invece ad affrontare eventi che possono richiedere capitale immediatamente.
Immaginiamo che un immobile produca 400 euro di cash flow al mese.
È un buon margine.
Ma se dopo tre mesi dobbiamo sostenere un intervento da 5.000 euro, il fatto che l’immobile produca 400 euro al mese non risolve immediatamente il problema.
Per questo considero separatamente:
margine operativo dell’investimento e riserva di liquidità.
Sono due livelli differenti di protezione.
Più rendimento può significare meno margine
Questo è un aspetto che trovo particolarmente interessante quando confronto operazioni diverse.
Immaginiamo due investimenti.
Il primo promette un rendimento superiore, ma richiede occupazione molto elevata, una gestione intensa e una struttura finanziaria aggressiva.
Il secondo rende meno sulla carta, ma ha costi più bassi, maggiore stabilità degli inquilini e meno debito.
Quale dei due è migliore?
Non possiamo saperlo guardando soltanto la percentuale di rendimento.
Dobbiamo capire cosa dobbiamo concedere in cambio di quel rendimento.
Il primo potrebbe essere perfettamente coerente con una determinata strategia.
Ma il rendimento aggiuntivo deve essere letto insieme alla riduzione del margine di errore.
Più rendimento non significa necessariamente più capacità di generare cassa in condizioni difficili.
Il cash flow deve essere coerente con il portafoglio
Infine, non analizzo mai un investimento completamente isolato dal resto.
Un’operazione molto stabile può avere una funzione specifica all’interno di un portafoglio.
Un’altra può essere più aggressiva e puntare maggiormente sulla crescita del capitale.
Un’altra ancora può servire principalmente a generare flussi periodici.
Questo significa che anche il margine richiesto può cambiare.
Se gran parte del patrimonio è già concentrata in asset poco liquidi o fortemente finanziati, potrei richiedere un margine superiore alla nuova operazione.
Se invece esiste molta liquidità e poca leva, posso avere una capacità differente di assorbire volatilità e imprevisti.
È per questo che parto sempre dall’analisi del patrimonio prima di analizzare la singola opportunità.
Le domande che mi faccio prima di investire
Quando analizzo il cash flow di un’operazione non mi fermo quindi alla domanda:
“È positivo?”
Mi chiedo:
Quanto rimane realmente dopo tutte le uscite?
Quanta parte di quel margine dipende da ipotesi ottimistiche?
Cosa succede con uno o due mesi di vacancy?
Quanto possono aumentare i costi prima di arrivare al pareggio?
Quanto pesa il finanziamento?
Esiste liquidità sufficiente per affrontare un imprevisto?
E soprattutto:
quanto deve andare storto prima che io debba mettere nuovi soldi nell’investimento?
È questa, secondo me, una delle domande più utili.
Un cash flow positivo è un buon punto di partenza.
Non è una garanzia sulla qualità dell’investimento.
Tra +1 euro e +1.000 euro esiste una differenza evidente. Ma anche il valore assoluto del cash flow racconta soltanto una parte della storia.
Bisogna capire quanto è stabile, quali variabili lo sostengono e quanto spazio abbiamo prima del punto di pareggio.
Per questo, quando valuto un investimento, non cerco semplicemente un cash flow positivo.
Cerco un cash flow con margine.
Perché l’investimento non deve funzionare soltanto quando le previsioni vengono rispettate.
Deve avere abbastanza spazio per continuare a funzionare quando qualcosa non va esattamente come previsto.
Stai valutando un investimento?
Se hai un’operazione immobiliare o un investimento a reddito e vuoi capire se il cash flow previsto ha davvero un margine sufficiente, possiamo analizzare insieme flussi, struttura finanziaria, costi, scenari negativi e capitale necessario.
L’obiettivo non è verificare soltanto quanto può rendere l’operazione.
È capire quanto è solida la struttura che deve produrre quel rendimento.