Quando viene proposta una nuova opportunità di investimento, l’attenzione tende quasi sempre a concentrarsi sugli elementi più immediati: il rendimento atteso, il capitale necessario, la durata dell’operazione e il possibile risultato economico. Sono dati importanti, naturalmente, ma considero un errore partire direttamente da questi numeri senza aver prima analizzato la situazione patrimoniale dell’investitore.
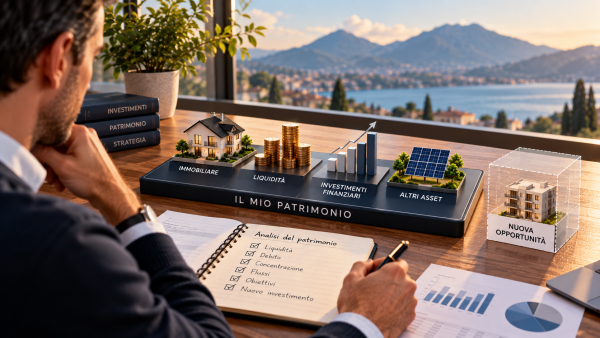
Un investimento, infatti, non entra mai in uno spazio vuoto. Entra all’interno di un patrimonio che possiede già una propria struttura, composta da immobili, liquidità, strumenti finanziari, partecipazioni, finanziamenti, entrate e impegni economici. Ogni nuova operazione modifica, anche solo in parte, quell’equilibrio.
Per questo, prima ancora di chiedermi quanto possa rendere un investimento, preferisco capire quale effetto produrrà sul patrimonio nel suo complesso.
È una differenza apparentemente sottile, ma cambia radicalmente il processo di analisi. Un’operazione interessante se osservata singolarmente può infatti risultare poco coerente quando viene inserita in un patrimonio già molto esposto allo stesso mercato, caratterizzato da poca liquidità o gravato da un livello significativo di debito.
La domanda che mi interessa, quindi, non è semplicemente se mi trovo davanti a un buon investimento.
È capire se quell’investimento è adatto a quel patrimonio, in quel preciso momento.
Lo stesso investimento può avere effetti completamente diversi
Immaginiamo che a due investitori venga proposta esattamente la stessa operazione immobiliare. L’investimento richiede 300.000 euro di capitale e presenta per entrambi le medesime caratteristiche economiche, lo stesso rendimento atteso e gli stessi rischi operativi.
Il primo investitore dispone di una buona quantità di liquidità, possiede un portafoglio finanziario diversificato, ha un’esposizione immobiliare relativamente contenuta e non presenta finanziamenti particolarmente rilevanti.
Il secondo, invece, possiede già diversi immobili, mantiene poca liquidità disponibile, ha finanziamenti attivi e una parte consistente del patrimonio concentrata nello stesso mercato geografico.
L’operazione non cambia, così come non cambia il rendimento atteso. A cambiare completamente è l’effetto che quell’investimento produce sulla struttura patrimoniale.
Nel primo caso potrebbe contribuire alla diversificazione e introdurre una nuova fonte di reddito; nel secondo potrebbe aumentare ulteriormente la concentrazione, ridurre la liquidità disponibile e accrescere l’esposizione complessiva al debito.
È proprio per questo che considero limitante chiedersi semplicemente se un investimento sia conveniente. Un’analisi più completa dovrebbe stabilire come quell’operazione modifica il patrimonio dopo essere stata realizzata.
Il valore del patrimonio non racconta tutta la storia
Uno dei primi errori che cerco di evitare consiste nel valutare la capacità di investimento esclusivamente sulla base del patrimonio netto.
Due persone possono possedere entrambe un patrimonio di 2 milioni di euro e trovarsi in condizioni finanziarie profondamente diverse.
La prima potrebbe avere un milione di euro tra liquidità e strumenti finanziari, 700.000 euro investiti in immobili e i restanti 300.000 euro in partecipazioni o altre attività. La seconda potrebbe possedere 1,7 milioni di euro in immobili, 200.000 euro in altri asset e soltanto 100.000 euro di liquidità.
Il valore complessivo è identico, ma la capacità di affrontare una nuova operazione, assorbire un imprevisto o cogliere rapidamente un’altra opportunità è completamente differente.
Quando analizzo un patrimonio, quindi, il valore totale rappresenta soltanto il punto di partenza. Mi interessa soprattutto comprendere come quel valore è distribuito, quanto è liquido, quanto debito sostiene e quali flussi è in grado di generare.
Sono queste variabili che determinano la reale capacità di investimento.
La liquidità non è semplicemente capitale che non rende
La liquidità è una delle prime componenti che considero perché determina il margine di manovra dell’investitore.
Un patrimonio può essere molto elevato sulla carta e, allo stesso tempo, avere una capacità finanziaria limitata nel breve periodo. È una situazione frequente quando gran parte della ricchezza è concentrata in immobili, partecipazioni o altri asset che richiedono tempo per essere liquidati.
Se una nuova operazione assorbe una parte significativa della liquidità disponibile, non mi interessa soltanto sapere quale rendimento potrà generare quel capitale. Voglio capire anche quale situazione rimarrà dopo l’investimento.
Quanto capitale sarà ancora disponibile per affrontare un imprevisto? Quanto sarà possibile sostenere un periodo di cash flow inferiore alle attese? Rimarrà la possibilità di cogliere una nuova opportunità senza dover vendere altri asset o ricorrere necessariamente a nuovo debito?
Sono considerazioni importanti perché la liquidità non rappresenta soltanto capitale temporaneamente improduttivo. In una struttura patrimoniale svolge anche una funzione strategica: permette di mantenere capacità di scelta.
Investire ogni euro disponibile con l’obiettivo di massimizzarne il rendimento può quindi produrre un patrimonio molto efficiente sulla carta, ma estremamente rigido quando le condizioni cambiano.
La concentrazione si misura oltre il numero degli investimenti
Un altro elemento che analizzo attentamente è la concentrazione.
Supponiamo che un investitore disponga di un patrimonio di 3 milioni di euro, di cui 2,4 milioni già investiti nel residenziale, e che gli venga proposta una nuova operazione immobiliare da 400.000 euro con numeri interessanti.
Se osservassimo soltanto il rendimento dell’operazione, potremmo trovare diverse ragioni per procedere. Guardando il patrimonio nel suo insieme, però, emerge una domanda più importante: ha senso aumentare ulteriormente l’esposizione a una categoria di asset che rappresenta già una parte dominante del patrimonio?
L’analisi, inoltre, non dovrebbe fermarsi alla distinzione tra immobiliare, mercati finanziari o altri investimenti. Anche all’interno della stessa asset class possono esistere concentrazioni significative.
Cinque immobili non costituiscono necessariamente un portafoglio diversificato se sono tutti nella stessa città, si rivolgono allo stesso target di inquilini e dipendono dalla medesima dinamica di domanda.
Allo stesso modo, immobili collocati in città differenti ma finanziati attraverso strutture molto simili possono condividere una parte dello stesso rischio finanziario.
La diversificazione, quindi, non si misura semplicemente contando quanti investimenti possediamo. Bisogna capire da quali condizioni dipendono i loro risultati.
Il debito va analizzato a livello patrimoniale
La stessa logica vale per la leva finanziaria.
Considero il debito uno strumento che, se utilizzato correttamente, può migliorare l’efficienza del capitale e consentire di realizzare operazioni senza immobilizzare l’intero valore dell’investimento. Ma ogni nuovo finanziamento introduce contemporaneamente un impegno che rende una parte della struttura patrimoniale più rigida.
Per questo non analizzo mai un finanziamento guardando soltanto l’immobile che dovrebbe sostenerlo.
Immaginiamo un investitore che possieda già tre immobili finanziati, ciascuno dei quali genera un cash flow positivo. Gli viene proposta una quarta operazione che, sulla base delle simulazioni, produce abbastanza reddito per sostenere anche il nuovo finanziamento.
Osservata singolarmente, l’operazione potrebbe funzionare perfettamente. Tuttavia, prima di procedere, vorrei capire cosa accadrebbe se due immobili attraversassero contemporaneamente un periodo di vacancy, se emergesse una manutenzione importante o se una parte delle altre entrate dell’investitore diminuisse.
Il problema, infatti, non è semplicemente verificare se il quarto immobile riesca a sostenere la propria rata. È capire se l’intero patrimonio sia in grado di sostenere il debito complessivo anche quando alcune condizioni diventano meno favorevoli.
Più aumenta la leva, più questa analisi diventa importante.
Anche i flussi devono essere osservati nel loro insieme
Dopo liquidità, concentrazione e debito, analizzo i flussi prodotti dal patrimonio.
Due investitori con lo stesso capitale possono avere obiettivi completamente differenti. Un imprenditore che continua a produrre reddito attraverso la propria attività può avere esigenze diverse rispetto a un investitore che vuole progressivamente sostituire il reddito professionale con entrate generate dagli asset.
Per questo voglio sapere quanto cash flow produce già il patrimonio, da quali fonti deriva, quanto è stabile e quale parte di quei flussi viene assorbita dalle esigenze personali, familiari o finanziarie dell’investitore.
Se l’obiettivo principale è costruire entrate periodiche, una nuova operazione dovrebbe probabilmente contribuire a rafforzare la capacità del patrimonio di generare cassa. Se, al contrario, il patrimonio produce già flussi abbondanti rispetto alle necessità, può esserci maggiore libertà nel considerare investimenti orientati ad altri obiettivi, come crescita del capitale o diversificazione.
Il rendimento di una singola operazione assume quindi significato soltanto quando sappiamo quale funzione dovrebbe svolgere all’interno del patrimonio.
Liquidità e rendimento devono essere letti insieme
C’è poi un’altra variabile che considero particolarmente importante: il grado di liquidabilità del patrimonio.
Due investimenti possono presentare rendimenti attesi simili e richiedere tempi di uscita completamente differenti. Un’attività finanziaria liquida può essere trasformata in capitale disponibile rapidamente, mentre la vendita di un immobile richiede generalmente tempi più lunghi; una partecipazione societaria o un’operazione non quotata può essere ancora più complessa da liquidare.
Se gran parte del patrimonio è già concentrata in asset difficilmente liquidabili, aggiungere un nuovo investimento con le stesse caratteristiche produce un effetto diverso rispetto all’inserimento della stessa operazione in un patrimonio che mantiene una quota significativa di capitale disponibile.
L’investimento non è cambiato. È cambiato il contesto nel quale viene inserito.
Ed è proprio il contesto a determinare se quel rendimento è realmente interessante per l’investitore.
Prima di cercare un’opportunità, cerco di capire cosa manca
Una volta analizzata la struttura patrimoniale, diventa molto più semplice definire le caratteristiche che dovrebbe avere la nuova operazione.
A quel punto non parto più dalla domanda: “Qual è l’investimento che rende di più?”
Cerco invece di capire cosa manca al patrimonio.
Potrebbe servire maggiore cash flow, oppure maggiore liquidità. Potrebbe essere necessario ridurre la concentrazione geografica, bilanciare un’eccessiva esposizione immobiliare, limitare il ricorso al debito o inserire un asset con un orizzonte temporale differente.
Questo passaggio cambia radicalmente il processo di selezione, perché il mercato smette di essere un insieme di opportunità da confrontare esclusivamente sulla base del rendimento e diventa un insieme di strumenti attraverso i quali costruire una struttura patrimoniale più coerente.
L’investimento migliore, in questa prospettiva, non è necessariamente quello con il rendimento atteso più elevato, ma quello che svolge meglio la funzione di cui il patrimonio ha bisogno.
Un rendimento dell’8% non significa la stessa cosa per tutti
Immaginiamo un’operazione che richieda 250.000 euro di capitale e generi, nelle ipotesi utilizzate, 20.000 euro di reddito netto annuale. In termini semplificati stiamo parlando di un rendimento dell’8%.
Consideriamo ora due investitori con un patrimonio complessivo di 2,5 milioni di euro.
Il primo dispone di 900.000 euro di liquidità, possiede 500.000 euro di immobili, utilizza poco debito e dispone già di flussi patrimoniali consistenti.
Il secondo ha soltanto 200.000 euro di liquidità, possiede circa 2 milioni di euro di immobili, utilizza una leva significativa e presenta flussi relativamente contenuti rispetto agli impegni finanziari esistenti.
L’operazione continua a rendere teoricamente l’8% per entrambi, ma il significato di quel rendimento è profondamente diverso.
Nel secondo caso potrebbe essere necessario utilizzare quasi tutta la liquidità disponibile o aumentare ulteriormente l’esposizione finanziaria e immobiliare. Il rendimento dell’asset non è cambiato, ma è cambiato il rischio che quell’asset introduce nel patrimonio.
Questo è uno dei motivi per cui considero pericoloso confrontare investimenti esclusivamente attraverso una percentuale.
Il rendimento più alto non è necessariamente ciò che serve
Quando iniziamo a ragionare a livello patrimoniale, anche il concetto di rendimento cambia.
Supponiamo di confrontare due operazioni. La prima presenta un rendimento atteso del 10%, ma richiede maggiore leva, comporta un’elevata illiquidità e produce flussi più variabili. La seconda presenta un rendimento atteso del 7%, utilizza meno debito e produce flussi più prevedibili.
Non possiamo concludere automaticamente che la seconda sia migliore della prima, così come non possiamo scegliere la prima semplicemente perché mostra tre punti percentuali in più.
Dobbiamo capire quale delle due sia maggiormente coerente con la struttura nella quale verrà inserita.
Se il patrimonio è già fortemente indebitato e poco liquido, il rendimento aggiuntivo della prima operazione potrebbe richiedere l’assunzione di un rischio che non è necessario aggiungere. In un’altra situazione patrimoniale, invece, la stessa operazione potrebbe risultare perfettamente coerente.
Il rendimento, quindi, non dovrebbe mai essere separato dalle condizioni necessarie per ottenerlo.
Non tutto il capitale deve svolgere la stessa funzione
Alla base di questo approccio c’è un principio che considero importante: non tutto il capitale deve avere lo stesso obiettivo.
Una parte può essere destinata alla generazione di reddito, una alla crescita del capitale, una alla diversificazione e un’altra ancora può rimanere liquida per mantenere flessibilità e capacità di intervento.
Pensare che ogni euro debba produrre il massimo rendimento possibile porta spesso a sacrificare elementi che diventano visibili soltanto nei momenti di difficoltà: liquidità, margine finanziario e possibilità di scelta.
Un patrimonio ben strutturato, secondo me, non è necessariamente quello in cui ogni singolo asset presenta il rendimento più elevato.
È quello nel quale le diverse componenti svolgono funzioni complementari e rimangono coerenti con gli obiettivi dell’investitore.