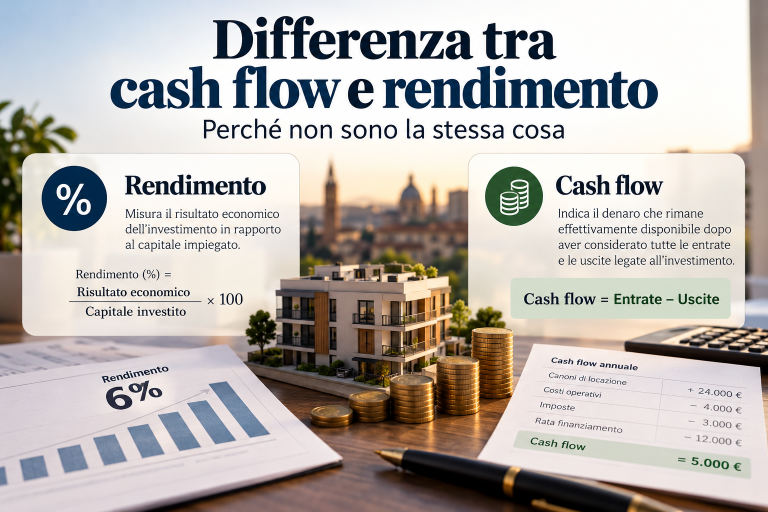
Quando valuto una nuova opportunità di investimento, una delle prime domande che mi vengono rivolte riguarda quasi sempre il rendimento. Quanto rende un immobile? Quanto può produrre un impianto fotovoltaico? Quale dei due investimenti offre la percentuale più interessante?
È un punto di partenza comprensibile, perché il rendimento rappresenta uno degli indicatori principali attraverso i quali misuriamo l’efficienza del capitale. Tuttavia, considero limitante confrontare due investimenti esclusivamente attraverso una percentuale, soprattutto quando appartengono a settori differenti e presentano caratteristiche economiche, operative e finanziarie diverse.
Un investimento immobiliare e un impianto fotovoltaico non devono necessariamente essere due alternative tra cui scegliere. Possono essere due componenti dello stesso patrimonio, con funzioni differenti e potenzialmente complementari.
L’immobiliare può contribuire alla costruzione del patrimonio attraverso la proprietà di beni reali, i redditi da locazione, la valorizzazione degli immobili e l’utilizzo della leva finanziaria. Il fotovoltaico, invece, può rappresentare un investimento produttivo i cui ricavi derivano dalla generazione e dalla valorizzazione dell’energia elettrica, secondo le condizioni economiche e contrattuali del progetto.
La differenza più interessante, però, emerge quando iniziamo a osservare questi investimenti non come operazioni isolate, ma come parti di un sistema.
Un portafoglio immobiliare richiede periodicamente risorse per manutenzioni, sostituzioni e interventi straordinari. Un investimento fotovoltaico, se correttamente strutturato e capace di produrre flussi di cassa positivi, può contribuire a finanziare queste esigenze senza obbligare l’investitore ad attingere ogni volta alla propria liquidità personale.
È proprio questa la logica che voglio approfondire: costruire un patrimonio nel quale gli investimenti non si limitino a produrre rendimento individualmente, ma possano contribuire anche alla sostenibilità economica degli altri asset.
Il rendimento del singolo investimento non racconta tutto il patrimonio
Immaginiamo di avere a disposizione 500.000 euro da investire.
Una prima opportunità immobiliare presenta un rendimento netto atteso del 6%, mentre un progetto fotovoltaico propone, sulla base delle proprie ipotesi economico-finanziarie, un rendimento atteso dell’8%.
Se osservassimo soltanto questi due numeri, potremmo essere portati a scegliere il secondo investimento, perché presenta una percentuale superiore.
Ma questa conclusione sarebbe prematura.
Per valutare correttamente le due opportunità dovremmo comprendere quanto capitale richiedono, come vengono generati i ricavi, quali costi devono essere sostenuti, quanto sono prevedibili i flussi, quale durata presenta l’investimento e quali rischi potrebbero modificarne i risultati.
Un immobile può produrre redditi locativi per molti anni, ma richiedere periodicamente interventi di manutenzione e sostenere periodi di mancata occupazione. Un impianto fotovoltaico può generare ricavi attraverso la produzione energetica, ma questi dipendono da fattori come producibilità, condizioni di vendita dell’energia, costi operativi, performance tecnica e durata dei componenti.
Anche la liquidità presenta caratteristiche differenti. Un immobile può richiedere tempi di vendita significativi, mentre la possibilità di disinvestire da un progetto fotovoltaico dipende dalla struttura dell’operazione, dalla titolarità dell’asset e dall’esistenza di un mercato per la sua cessione.
Di conseguenza, due investimenti con rendimenti simili possono avere effetti molto diversi sulla struttura patrimoniale dell’investitore.
Per questo, prima di chiedermi quale operazione renda di più, preferisco capire quale funzione dovrebbe svolgere il nuovo capitale investito.
L’immobiliare costruisce reddito, ma richiede anche capitale nel tempo
Un immobile a reddito viene spesso analizzato partendo dai canoni che può generare.
Acquistiamo un appartamento, lo valorizziamo se necessario, individuiamo una strategia locativa e iniziamo a produrre entrate periodiche.
È una logica che conosco bene, perché la redditività immobiliare non dipende soltanto dal prezzo di acquisto, ma anche dalla capacità di progettare e gestire correttamente l’asset.
Tuttavia, uno degli aspetti che considero fondamentali è ricordare che un immobile non produce soltanto entrate: richiede anche uscite di capitale durante tutta la propria vita economica.
Le manutenzioni ordinarie, la sostituzione degli arredi, gli interventi sugli impianti, le spese condominiali straordinarie e gli eventuali lavori di riqualificazione rappresentano costi che devono essere incorporati nella pianificazione dell’investimento.
Non sempre questi costi si distribuiscono in modo regolare.
Un appartamento può richiedere interventi limitati per diversi anni e successivamente rendere necessaria una spesa importante, concentrata in un periodo relativamente breve.
Immaginiamo un investitore che possieda cinque immobili residenziali.
Ogni immobile genera reddito e contribuisce al risultato complessivo del portafoglio. Ma nel corso dello stesso anno potrebbero verificarsi la sostituzione di un impianto di climatizzazione, il rifacimento di un bagno, alcuni interventi condominiali e lavori necessari per riportare un appartamento sul mercato dopo la conclusione di una locazione.
Anche quando questi costi sono stati correttamente previsti nel business plan, rimane una questione finanziaria: da dove arriva la liquidità necessaria per sostenerli nel momento in cui si presentano?
Una prima possibilità consiste nell’accantonare una parte dei canoni immobiliari, costruendo un fondo destinato alla manutenzione.
È una pratica che considero essenziale.
Ma un patrimonio composto da asset differenti può offrire anche un’altra possibilità: utilizzare i flussi di cassa generati da investimenti produttivi per contribuire a sostenere le esigenze operative del portafoglio immobiliare.
Il fotovoltaico può svolgere una funzione diversa: generare flussi destinati ai costi del patrimonio
Un investimento fotovoltaico presenta una struttura economica diversa rispetto a quella di un immobile residenziale.
Nel caso di un progetto destinato alla produzione e vendita di energia, il risultato dipende dalla quantità di energia prodotta, dalle condizioni economiche attraverso le quali viene valorizzata e dai costi necessari per mantenere l’impianto operativo.
In alcune operazioni i ricavi possono essere legati a contratti di vendita dell’energia, come i Power Purchase Agreement (PPA), che possono contribuire a definire le condizioni commerciali per un determinato periodo. In altre strutture, una parte dei ricavi può essere maggiormente esposta all’andamento dei prezzi dell’energia.
La presenza di un contratto, naturalmente, non elimina i rischi tecnici, produttivi o di controparte.
Quello che mi interessa, però, è la possibilità di progettare un investimento fotovoltaico non soltanto in funzione del rendimento atteso, ma anche del flusso di cassa che potrebbe mettere a disposizione del patrimonio.
Supponiamo di avere già un portafoglio immobiliare che produce redditi regolari, ma che richiede periodicamente risorse per manutenzioni e interventi straordinari.
Un impianto fotovoltaico capace di generare un cash flow positivo, dopo aver sostenuto i propri costi, le imposte e gli eventuali finanziamenti, potrebbe contribuire alla creazione di una riserva dedicata proprio a queste spese.
In questo modo il fotovoltaico non viene inserito nel patrimonio soltanto perché presenta una determinata redditività.
Viene inserito anche perché può svolgere una funzione finanziaria precisa: contribuire a coprire i costi degli altri asset attraverso una fonte di cassa distinta dai canoni immobiliari.
Questo non significa che il fotovoltaico debba necessariamente finanziare l’immobiliare. Significa che, quando la struttura del patrimonio lo consente, possiamo progettare una relazione economica tra investimenti differenti.
Un esempio concreto: utilizzare il cash flow fotovoltaico per finanziare le manutenzioni immobiliari
Consideriamo un investitore che possieda un portafoglio di cinque immobili residenziali.
Supponiamo che il capitale complessivamente investito negli immobili sia pari a 800.000 euro e che il portafoglio produca ricavi locativi annui per 72.000 euro.
Questi ricavi devono naturalmente sostenere costi operativi, fiscalità, eventuali finanziamenti e periodi di vacancy.
Immaginiamo inoltre che l’investitore abbia stimato un fabbisogno medio annuo di 10.000 euro per manutenzioni, sostituzioni e interventi sugli immobili.
Questa cifra non rappresenta necessariamente una spesa costante. In alcuni anni gli interventi potrebbero costare 4.000 euro, mentre in altri potrebbero raggiungere 15.000 o 20.000 euro.
Il problema non riguarda quindi soltanto la redditività del portafoglio, ma anche la capacità di accumulare liquidità sufficiente per sostenere costi irregolari.
A questo punto introduciamo un investimento fotovoltaico.
Supponiamo, esclusivamente a titolo illustrativo, che l’operazione richieda 200.000 euro di capitale complessivo e che, dopo costi operativi, imposte, accantonamenti necessari per l’impianto ed eventuale servizio del debito, produca un cash flow disponibile medio di 12.000 euro all’anno.
La struttura del patrimonio potrebbe essere organizzata in questo modo:
| Componente | Funzione nel portafoglio |
|---|---|
| Cinque immobili residenziali | Produzione di redditi locativi e mantenimento di asset immobiliari |
| Impianto fotovoltaico | Produzione di reddito attraverso la valorizzazione dell’energia |
| Cash flow fotovoltaico disponibile | 12.000 € annui nell’ipotesi |
| Fabbisogno medio manutenzioni immobiliari | 10.000 € annui nell’ipotesi |
| Differenza teorica | 2.000 € annui |
In questo scenario, il flusso di cassa del fotovoltaico potrebbe contribuire a finanziare interamente il fabbisogno medio annuo di manutenzione del portafoglio immobiliare.
Il risultato interessante non consiste soltanto nei 12.000 euro prodotti dal fotovoltaico.
Consiste nella funzione che quei 12.000 euro possono svolgere all’interno del patrimonio.
L’investitore potrebbe utilizzare una parte dei flussi energetici per alimentare un fondo manutenzioni, lasciando una quota maggiore dei canoni immobiliari disponibile per altre esigenze patrimoniali.
Naturalmente, il risultato dipenderebbe dalla reale disponibilità dei flussi, dalla loro distribuzione temporale e dalle eventuali strutture societarie o contrattuali attraverso le quali il capitale può essere trasferito.
Inoltre, il fotovoltaico deve mantenere riserve adeguate per i propri rischi tecnici e finanziari. Non sarebbe prudente destinare automaticamente tutti i flussi disponibili agli immobili.
Ma il principio rimane importante: un asset può contribuire non soltanto alla crescita del patrimonio, ma anche alla copertura dei costi necessari per conservarne il valore.
Coprire i costi non significa eliminarli
È importante chiarire un aspetto.
Se utilizziamo il cash flow del fotovoltaico per sostenere una manutenzione immobiliare, il costo della manutenzione non scompare.
Continua a esistere e deve essere correttamente attribuito all’investimento immobiliare che lo ha generato.
Quello che cambia è la provenienza della liquidità utilizzata per pagarlo.
Questa distinzione è fondamentale per evitare di costruire una rappresentazione distorta del rendimento.
Se un immobile produce 15.000 euro di ricavi e richiede 3.000 euro di manutenzioni, non possiamo considerare quei 3.000 euro inesistenti soltanto perché vengono finanziati attraverso un altro investimento.
Il risultato economico dell’immobile deve continuare a includere i propri costi.
A livello di portafoglio, però, possiamo organizzare i flussi in modo da distribuire meglio le esigenze finanziarie.
La complementarità tra immobiliare e fotovoltaico non aumenta automaticamente il rendimento dei singoli asset. Può migliorare la gestione della liquidità e la capacità del patrimonio di sostenere le proprie necessità operative.
È una differenza sostanziale.
E rappresenta uno dei motivi per cui considero utile analizzare gli investimenti non soltanto singolarmente, ma anche come componenti di un sistema patrimoniale.
La diversificazione non consiste semplicemente nel possedere più investimenti
Quando si parla di diversificazione, spesso si pensa alla distribuzione del capitale tra attività differenti.
Possedere più immobili, investire in città diverse oppure affiancare investimenti immobiliari ad asset energetici può certamente contribuire a modificare la composizione del patrimonio.
Ma la vera diversificazione richiede un’analisi più approfondita.
Non basta possedere asset differenti.
Bisogna comprendere da quali variabili dipendono i loro risultati e come potrebbero reagire agli stessi scenari economici.
Un portafoglio composto esclusivamente da immobili residenziali può essere esposto a fattori comuni, come l’andamento del mercato immobiliare, i costi di manutenzione, la fiscalità e le condizioni di accesso al credito.
Un investimento fotovoltaico introduce variabili differenti, legate alla produzione energetica, alle condizioni di valorizzazione dell’energia, ai costi tecnici e alla durata dell’impianto.
Questa differenza può contribuire alla diversificazione delle fonti di reddito, ma non implica automaticamente che i rischi siano indipendenti.
Ad esempio, un aumento dei tassi di interesse può influenzare sia un investimento immobiliare finanziato sia un progetto fotovoltaico realizzato con debito.
Allo stesso modo, cambiamenti normativi o fiscali possono incidere su entrambi i settori, seppure attraverso meccanismi differenti.
Per questo, quando valuto la complementarità tra due asset, non mi limito a osservare che appartengono a mercati diversi.
Cerco di capire quali rischi condividono, quali sono specifici e quanto la loro combinazione modifica l’esposizione complessiva del patrimonio.
La prevedibilità dei flussi è importante quanto il loro importo
Tornando all’esempio delle manutenzioni immobiliari, emerge un altro elemento che considero essenziale: la distribuzione temporale del cash flow.
Un impianto fotovoltaico può generare un risultato economico positivo su base annuale, ma la produzione energetica non è necessariamente uniforme durante l’anno.
La quantità di energia prodotta può variare in funzione delle stagioni, delle condizioni meteorologiche e delle caratteristiche tecniche dell’impianto.
Anche gli incassi possono seguire tempistiche differenti in base agli accordi commerciali.
Le manutenzioni immobiliari, invece, possono presentarsi in momenti imprevedibili.
Questo significa che non sarebbe corretto costruire un sistema nel quale il pagamento di una manutenzione urgente dipenda esclusivamente dall’incasso del mese successivo dell’impianto fotovoltaico.
Per rendere realmente utile questa complementarità, è necessario prevedere una gestione delle riserve.
Una parte dei flussi prodotti dall’impianto potrebbe essere periodicamente destinata a un fondo di liquidità, dal quale attingere quando gli immobili richiedono interventi.
In questo modo la relazione tra gli asset non dipende dalla perfetta coincidenza temporale tra entrate e uscite.
Il fotovoltaico contribuisce ad alimentare la riserva, mentre la riserva permette al portafoglio immobiliare di sostenere costi che non seguono necessariamente un calendario regolare.
È un approccio diverso dal semplice utilizzo dei ricavi di un investimento per pagare le spese di un altro.
Richiede pianificazione, controllo dei flussi e una corretta definizione delle priorità finanziarie.
Immobiliare e fotovoltaico: due asset con caratteristiche differenti
Per comprendere meglio il ruolo che possono svolgere all’interno del patrimonio, è utile confrontarne alcune caratteristiche.
| Variabile | Immobiliare residenziale a reddito | Fotovoltaico produttivo |
|---|---|---|
| Origine dei ricavi | Canoni di locazione | Produzione e valorizzazione dell’energia |
| Principali costi | Manutenzione, gestione, fiscalità, vacancy | Manutenzione tecnica, gestione, assicurazione, sostituzioni |
| Rischi operativi | Morosità, vacancy, manutenzioni, domanda locativa | Produzione, performance tecnica, prezzi dell’energia, controparte |
| Leva finanziaria | Possibile attraverso finanziamenti immobiliari | Possibile attraverso strutture di finanziamento del progetto |
| Creazione di valore | Ristrutturazione, riprogettazione, gestione, mercato | Progettazione, efficienza produttiva, contratti, struttura finanziaria |
| Liquidità | Dipende dalla possibilità e dai tempi di vendita | Dipende dalla struttura e dalla possibilità di cessione |
| Funzione possibile | Reddito locativo e valorizzazione patrimoniale | Reddito energetico e diversificazione dei flussi |
Questa tabella non serve a stabilire quale investimento sia superiore.
Serve a evidenziare che le due tipologie di asset possono rispondere a esigenze differenti.
Un patrimonio già fortemente esposto all’immobiliare potrebbe beneficiare di una fonte di reddito aggiuntiva non direttamente legata all’occupazione degli appartamenti.
Un patrimonio prevalentemente liquido potrebbe invece avere esigenze completamente diverse.
In altri casi, l’investitore potrebbe non avere bisogno né di un nuovo immobile né di un impianto fotovoltaico, ma semplicemente di conservare liquidità per sostenere gli investimenti già presenti.
È proprio per questo che non considero l’asset allocation una distribuzione standard del capitale, ma una scelta che deve partire dalla situazione patrimoniale.
Il capitale deve avere una funzione prima ancora di essere investito
Immaginiamo due investitori con lo stesso patrimonio complessivo di 2 milioni di euro.
Il primo possiede già diversi immobili a reddito, ha una parte significativa del capitale immobilizzata e sostiene periodicamente costi di manutenzione e finanziamenti.
Il secondo dispone prevalentemente di strumenti finanziari liquidi e presenta un’esposizione immobiliare molto contenuta.
Anche se entrambi avessero la possibilità di investire 200.000 euro in un progetto fotovoltaico, il significato dell’operazione sarebbe differente.
Per il primo investitore, il fotovoltaico potrebbe rappresentare una fonte aggiuntiva di cash flow, utile anche a sostenere alcune esigenze operative del portafoglio immobiliare.
Per il secondo, invece, l’operazione potrebbe rappresentare soprattutto un modo per introdurre un asset produttivo con caratteristiche differenti rispetto agli investimenti già posseduti.
La stessa operazione può quindi avere funzioni diverse.
E non è detto che sia adatta a entrambi.
Per questo, prima di valutare una nuova opportunità, cerco sempre di comprendere quale ruolo dovrebbe svolgere il capitale.
Serve aumentare le entrate periodiche?
Serve diversificare le fonti di reddito?
Serve ridurre la dipendenza da un singolo mercato?
Serve costruire una riserva di liquidità?
Oppure serve aumentare il valore del patrimonio nel lungo periodo?
La risposta a queste domande dovrebbe precedere la scelta dell’investimento.
La leva finanziaria va valutata sull’intero patrimonio
Sia l’immobiliare sia il fotovoltaico possono essere finanziati attraverso capitale di debito.
La leva può permettere di realizzare operazioni utilizzando una quantità inferiore di capitale proprio e, in determinate condizioni, migliorare il rendimento sul capitale investito.
Ma introduce anche obbligazioni finanziarie che devono essere sostenute nel tempo.
Se un investitore possiede già diversi immobili finanziati e decide di realizzare un progetto fotovoltaico attraverso un ulteriore finanziamento, non è sufficiente verificare che ogni singola operazione presenti un cash flow positivo.
Bisogna osservare l’esposizione complessiva.
Un portafoglio può contenere investimenti individualmente sostenibili e diventare comunque fragile quando gli impegni finanziari complessivi assorbono una quota eccessiva dei flussi disponibili.
Questo aspetto diventa particolarmente importante proprio quando immaginiamo di utilizzare il cash flow del fotovoltaico per sostenere le manutenzioni immobiliari.
Se il progetto energetico presenta un finanziamento molto impegnativo, il flusso residuo potrebbe essere limitato o diventare insufficiente in caso di minore produzione o aumento dei costi.
Di conseguenza, la capacità del fotovoltaico di sostenere gli altri asset deve essere verificata dopo aver considerato tutte le obbligazioni finanziarie dell’operazione.
La complementarità non dovrebbe mai essere costruita sulla necessità che ogni investimento produca esattamente il risultato previsto.
Dovrebbe funzionare anche in presenza di scostamenti ragionevoli rispetto alle ipotesi iniziali.
Il ruolo della liquidità nella costruzione del portafoglio
Un altro errore che incontro frequentemente è considerare la liquidità non investita come capitale necessariamente inefficiente.
È vero che una disponibilità finanziaria inutilizzata può presentare un costo opportunità.
Ma la liquidità svolge anche una funzione patrimoniale importante.
Permette di affrontare imprevisti, sostenere gli investimenti esistenti e cogliere nuove opportunità senza essere costretti a vendere asset in condizioni sfavorevoli.
Se un investitore utilizza tutto il capitale disponibile per acquistare immobili e realizzare impianti fotovoltaici, potrebbe ottenere un patrimonio composto da asset produttivi, ma con una capacità limitata di affrontare esigenze finanziarie improvvise.
Per questo non considero corretto destinare automaticamente ogni euro disponibile a un nuovo investimento.
Anche nel modello in cui il fotovoltaico contribuisce a finanziare le manutenzioni immobiliari, rimane necessario mantenere riserve adeguate.
Il cash flow futuro non sostituisce completamente la liquidità già disponibile.
Un patrimonio equilibrato dovrebbe essere in grado di sostenere le proprie necessità anche quando alcuni flussi arrivano in ritardo o risultano inferiori alle previsioni.
Il vero obiettivo è costruire un sistema patrimoniale sostenibile
Quando parlo di combinare immobiliare e fotovoltaico, non intendo semplicemente aggiungere una nuova categoria di investimento al portafoglio.
Mi interessa capire se l’inserimento di un asset possa migliorare il funzionamento complessivo del patrimonio.
Nel caso che abbiamo analizzato, il fotovoltaico potrebbe contribuire alla copertura dei costi di manutenzione immobiliare attraverso i propri flussi di cassa.
In altri casi potrebbe svolgere una funzione differente, come diversificare le fonti di reddito oppure introdurre un’esposizione economica non direttamente collegata ai canoni di locazione.
La funzione dipende dalla struttura dell’investimento e dalle caratteristiche del patrimonio nel quale viene inserito.
Per questo ritengo che il punto di partenza debba essere sempre l’analisi patrimoniale.
Prima di acquistare un immobile o investire in un progetto fotovoltaico, voglio comprendere quali asset sono già presenti, quali flussi producono, quali costi richiedono, quanto debito sostiene il patrimonio e quale liquidità rimane disponibile.
Solo successivamente possiamo valutare se una nuova operazione contribuisca realmente a migliorare l’equilibrio complessivo.
Il rendimento rimane importante, ma non rappresenta l’unico criterio.
Un investimento può essere molto redditizio e aumentare eccessivamente la concentrazione del patrimonio.
Un altro può presentare un rendimento inferiore ma contribuire a migliorare la stabilità dei flussi.
Un terzo può essere interessante proprio perché produce liquidità utilizzabile per sostenere i costi di altri asset.
La qualità di un portafoglio non dipende soltanto da quanto rendono i suoi investimenti, ma anche da come questi investimenti funzionano insieme.
Conclusione: ogni investimento dovrebbe avere una funzione precisa
Immobiliare e fotovoltaico possono essere considerati due investimenti distinti, con caratteristiche economiche e operative differenti.
Ma possono anche essere analizzati come componenti complementari dello stesso patrimonio.
L’immobiliare può contribuire alla costruzione di reddito e valore patrimoniale attraverso la proprietà, la locazione e la valorizzazione degli asset.
Il fotovoltaico può contribuire alla produzione di reddito attraverso la generazione energetica e, quando i flussi sono sufficientemente solidi, può anche alimentare riserve destinate alle esigenze finanziarie degli altri investimenti.
L’esempio delle manutenzioni immobiliari mostra concretamente questa possibilità.
I flussi del fotovoltaico possono contribuire a pagare i costi di manutenzione degli immobili, permettendo di organizzare la liquidità del patrimonio attraverso fonti di reddito differenti.
Questo non elimina i costi, non garantisce i risultati e non rende automaticamente più sicuro il portafoglio.
Ma introduce una logica diversa nella costruzione degli investimenti.
Non valutiamo più soltanto quanto produce ogni singolo asset.
Valutiamo anche quale contributo può offrire all’equilibrio complessivo.
È per questo che, prima di scegliere dove investire, preferisco partire da una domanda:
Di cosa ha realmente bisogno il patrimonio?
Perché non mi interessa costruire un portafoglio composto semplicemente dagli investimenti che, presi singolarmente, sembrano rendere di più.
Mi interessa costruire un patrimonio nel quale ogni investimento abbia una funzione precisa e contribuisca alla sostenibilità dell’intero sistema.
Vuoi capire come combinare investimenti immobiliari e fotovoltaici nel tuo patrimonio?
Se possiedi già immobili a reddito o stai valutando nuove opportunità di investimento, il primo passo dovrebbe essere comprendere come sono distribuiti capitale, flussi di cassa, costi e impegni finanziari.
Attraverso un’analisi patrimoniale possiamo valutare se l’inserimento di nuovi asset immobiliari o fotovoltaici sia coerente con i tuoi obiettivi e quale funzione potrebbero svolgere all’interno della strategia complessiva.
L’obiettivo non è semplicemente individuare l’investimento con il rendimento più elevato, ma costruire una struttura nella quale reddito, liquidità, crescita e gestione del rischio lavorino in modo coerente.
Gli esempi numerici presenti nell’articolo sono simulazioni illustrative e non rappresentano rendimenti di mercato o risultati garantiti. Il contenuto ha finalità informative e non costituisce consulenza finanziaria, fiscale o legale.