Quando si parla di investimenti immobiliari, uno degli errori più frequenti consiste nel confondere il concetto di patrimonio con quello di quantità. Molti investitori sono convinti che costruire un patrimonio significhi semplicemente acquistare immobili nel corso degli anni: un appartamento oggi, un altro tra qualche anno, magari un locale commerciale quando si presenta l’occasione e, se possibile, una seconda casa in una località turistica. Alla fine ci si ritrova proprietari di diversi immobili e si ha la sensazione di aver costruito qualcosa di solido.
Ma è davvero così?
La risposta, nella maggior parte dei casi, è no. Possedere più immobili non significa automaticamente avere un patrimonio efficiente. Anzi, senza una logica precisa, il rischio è quello di accumulare asset che assorbono capitale, richiedono continua gestione e producono rendimenti inferiori rispetto al rischio assunto.
Il problema non è l’immobiliare. L’immobiliare continua a rappresentare uno degli strumenti più interessanti per costruire ricchezza nel lungo periodo. Il problema nasce quando ogni acquisto viene affrontato come un’operazione indipendente, senza chiedersi quale ruolo dovrà svolgere all’interno del patrimonio complessivo.
Ed è qui che entra in gioco il concetto di asset allocation immobiliare. Un principio spesso associato ai mercati finanziari, ma che dovrebbe guidare anche chi investe nel mattone. Perché costruire un patrimonio non significa acquistare immobili, significa progettare un sistema in cui ogni asset contribuisce a raggiungere un obiettivo preciso.
Accumulare immobili non significa costruire un patrimonio
Molti patrimoni immobiliari nascono senza un vero progetto. Il primo appartamento viene acquistato per investimento, il secondo arriva perché si presenta un’occasione interessante, il terzo viene ereditato o acquistato per diversificare. Ogni decisione, presa singolarmente, può sembrare sensata. Il problema emerge quando si osserva il patrimonio nel suo insieme.
Capita così di trovare investitori proprietari di quattro o cinque immobili che, sommati, producono un rendimento modesto, generano flussi di cassa irregolari e richiedono una gestione continua. Una parte consistente del capitale rimane immobilizzata in asset poco redditizi, mentre il livello di indebitamento rende difficile cogliere nuove opportunità o affrontare eventuali cambiamenti del mercato.
In queste situazioni il patrimonio esiste, ma manca una direzione. Ogni immobile vive di vita propria, senza dialogare con gli altri e senza contribuire a una strategia comune.
È un errore comprensibile, perché per anni il mercato ha insegnato che acquistare immobili fosse sinonimo di sicurezza. Oggi, però, il contesto è molto diverso. Tassi di interesse, fiscalità, costi di gestione e dinamiche della domanda impongono un approccio molto più razionale. Non basta possedere immobili: bisogna capire quale funzione svolgono all’interno del patrimonio.
Ogni immobile dovrebbe avere una funzione precisa
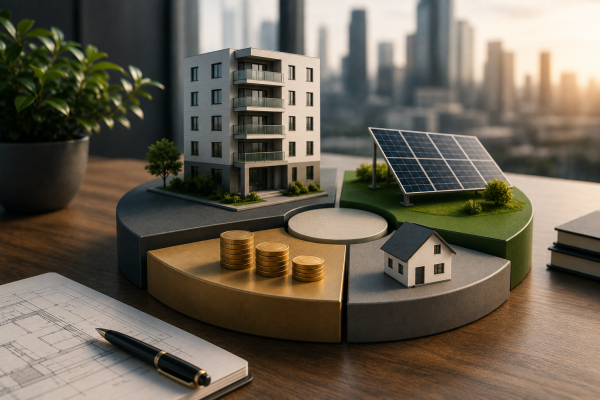
Quando si costruisce una corretta asset allocation immobiliare, la domanda principale non è “quale immobile comprare?”, ma “di quale asset ha bisogno oggi il mio patrimonio?”.
Può sembrare una differenza sottile, ma cambia completamente il processo decisionale.
Un immobile può essere acquistato per generare reddito costante attraverso una locazione residenziale, per produrre maggiore marginalità attraverso una gestione diversa, per proteggere parte del patrimonio dall’inflazione oppure per creare valore grazie a un intervento di riqualificazione. Sono obiettivi molto diversi tra loro e richiedono immobili differenti.
Quando invece ogni acquisto nasce semplicemente perché “sembra un buon affare”, il rischio è quello di ritrovarsi con un patrimonio composto da asset scollegati tra loro. Alcuni generano reddito, altri rimangono vuoti per lunghi periodi, altri ancora producono una rivalutazione teorica ma nessun flusso di cassa.
In altre parole, il patrimonio cresce in valore nominale, ma non necessariamente nella sua capacità di produrre ricchezza.
Il ruolo dei flussi di cassa nella costruzione del patrimonio
Esiste una differenza sostanziale tra un patrimonio che vale molto e un patrimonio che produce reddito.
Un investitore potrebbe possedere immobili per due milioni di euro e avere grandi difficoltà nel sostenere nuove operazioni, semplicemente perché quei beni generano flussi limitati o assenti. Al contrario, un patrimonio di valore inferiore, ma composto da asset produttivi, può offrire molta più libertà finanziaria.
I flussi di cassa rappresentano il motore del patrimonio. Sono quelli che permettono di pagare il debito, finanziare nuovi investimenti, affrontare eventuali imprevisti e continuare a crescere senza dover immettere continuamente nuovo capitale.
Per questo motivo, nella progettazione di un patrimonio immobiliare, il rendimento non dovrebbe essere valutato solo in termini percentuali, ma anche in termini di qualità e stabilità dei flussi generati.
Un immobile che produce redditi prevedibili e sostenibili nel tempo contribuisce molto di più alla solidità del patrimonio rispetto a un immobile che punta esclusivamente sulla rivalutazione futura.
Un esempio concreto: due patrimoni molto diversi
Immaginiamo due investitori con un patrimonio immobiliare di valore simile.
Il primo possiede quattro appartamenti acquistati in momenti diversi. Tutti si trovano in buone zone, ma producono rendimenti netti compresi tra il 2,5% e il 4%. Ogni immobile ha una gestione diversa, mutui differenti e costi che riducono sensibilmente il risultato finale. Quando un appartamento rimane sfitto, l’intero equilibrio finanziario ne risente.
Il secondo investitore possiede un numero inferiore di immobili, ma ciascuno è stato acquistato seguendo un progetto preciso. La leva finanziaria è stata calibrata per mantenere sostenibile il debito, gli immobili sono stati scelti in funzione dei flussi di cassa attesi e una parte del patrimonio è stata destinata ad altri asset produttivi, come impianti fotovoltaici in grado di generare entrate ricorrenti e scarsamente correlate al mercato immobiliare.
Il valore complessivo dei due patrimoni è simile.
La loro capacità di produrre reddito, affrontare eventuali crisi e finanziare nuovi investimenti è completamente diversa.
Questo dimostra come la qualità della struttura incida molto più della semplice quantità di immobili posseduti.
Integrare altri asset produttivi rende il patrimonio più solido
Una delle evoluzioni più interessanti degli ultimi anni riguarda proprio l’integrazione tra immobiliare e altri asset in grado di produrre flussi di cassa.
Pensiamo, ad esempio, agli impianti fotovoltaici realizzati attraverso contratti di vendita dell’energia, oppure ad altre attività caratterizzate da ricavi ricorrenti e da una dinamica economica differente rispetto al mercato immobiliare.
Integrare asset di natura diversa non significa abbandonare il mattone. Significa ridurre la dipendenza da un’unica fonte di reddito e costruire un patrimonio più resiliente.
Se il mercato immobiliare attraversa una fase di rallentamento, gli altri asset continuano a generare flussi. Se una parte del patrimonio richiede nuovi investimenti, le altre fonti di reddito possono contribuire a sostenerli senza compromettere l’equilibrio complessivo.
È proprio questo il principio alla base di una moderna asset allocation: non concentrare tutto su un’unica tipologia di investimento, ma progettare un sistema in cui ogni componente svolga una funzione specifica.
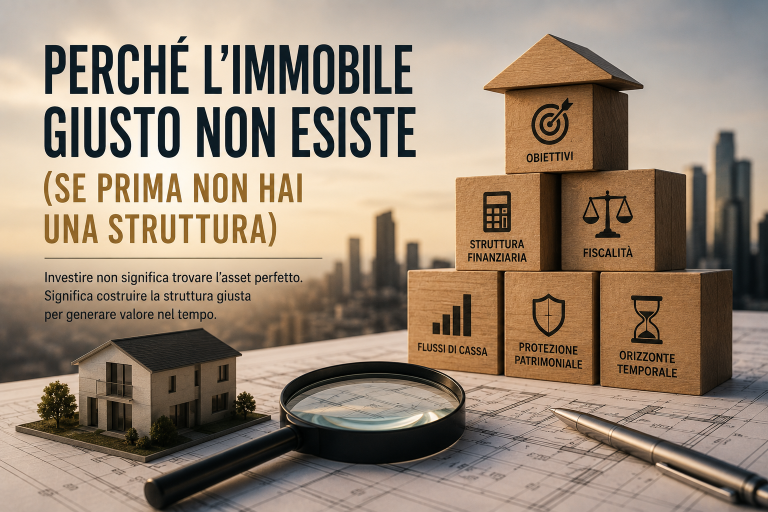
L’asset allocation immobiliare parte sempre dagli obiettivi
Quando si parla di asset allocation, molte persone immaginano grafici, percentuali e ripartizioni teoriche del patrimonio. In realtà il punto di partenza è molto più semplice.
Occorre capire quale risultato si vuole ottenere.
C’è chi punta alla crescita del capitale nel lungo periodo, chi desidera costruire una rendita mensile, chi vuole proteggere il patrimonio familiare e chi cerca un equilibrio tra queste esigenze. Ogni obiettivo porta inevitabilmente a una composizione patrimoniale diversa.
Per questo motivo non esiste una percentuale ideale di immobili all’interno di un patrimonio e non esiste una formula valida per tutti.
Esiste soltanto una domanda fondamentale: questa combinazione di asset mi permette di raggiungere gli obiettivi che mi sono prefissato mantenendo un livello di rischio sostenibile?
Se la risposta è sì, allora la struttura sta funzionando.
Il patrimonio non è la somma degli immobili
Negli anni ho visto investitori molto soddisfatti di possedere numerosi immobili e altri, con patrimoni apparentemente più piccoli, costruire una libertà finanziaria decisamente superiore. La differenza non era nel valore degli asset, ma nella loro organizzazione.
Continuo a essere convinto che l’immobiliare rappresenti uno degli strumenti più efficaci per creare ricchezza nel lungo periodo. Tuttavia, come ogni strumento, funziona davvero solo quando viene inserito in una strategia coerente.
Per questo motivo preferisco parlare di patrimonio piuttosto che di immobili. Un patrimonio è un sistema nel quale ogni asset ha un compito preciso, contribuisce alla produzione di flussi di cassa e dialoga con gli altri investimenti. L’immobile non è il punto di arrivo, ma uno degli elementi che permettono al sistema di funzionare.
Ed è proprio qui che, a mio avviso, si trova la vera differenza tra chi accumula proprietà nel tempo e chi costruisce un patrimonio capace di generare valore, protezione e reddito in maniera sostenibile.